Polisę turystyczną warto dobierać do konkretnego wyjazdu, a nie do samej ceny. Liczą się cel i długość podróży, kraj pobytu, stan zdrowia uczestników, planowane aktywności oraz wartość zabieranego bagażu. Dopiero po opisaniu tych elementów można sprawdzić, czy suma kosztów leczenia jest odpowiednia, jakie świadczenia mają osobne limity i czego nie obejmuje wybrany wariant. Innego zakresu potrzebuje para lecąca na weekend do Rzymu, innego rodzina wybierająca się na narty, a jeszcze innego osoba planująca trekking poza Europą. Ten poradnik pokazuje, jak uporządkować decyzję, czytać OWU i porównywać oferty na tych samych założeniach.
Dopasuj polisę do podróży
Zacznij od zapisania kierunku, dat, wieku podróżnych, celu wyjazdu i planowanych aktywności. Przyda się też lista chorób istniejących przed podróżą oraz rzeczy, które znajdą się w bagażu. Jeśli wyjazd wymaga dodatkowych formalności, sprawdź wcześniej, jak przygotować dokumenty do podróży.
Weekendowe zwiedzanie miasta
W takim scenariuszu zwykle analizuje się koszty leczenia, assistance, transport medyczny i OC w życiu prywatnym. Bagaż może mieć mniejsze znaczenie, gdy podróżny zabiera rzeczy o niewielkiej wartości. Nie warto jednak pomijać warunków dotyczących opóźnienia bagażu, zwłaszcza podczas podróży lotniczej.
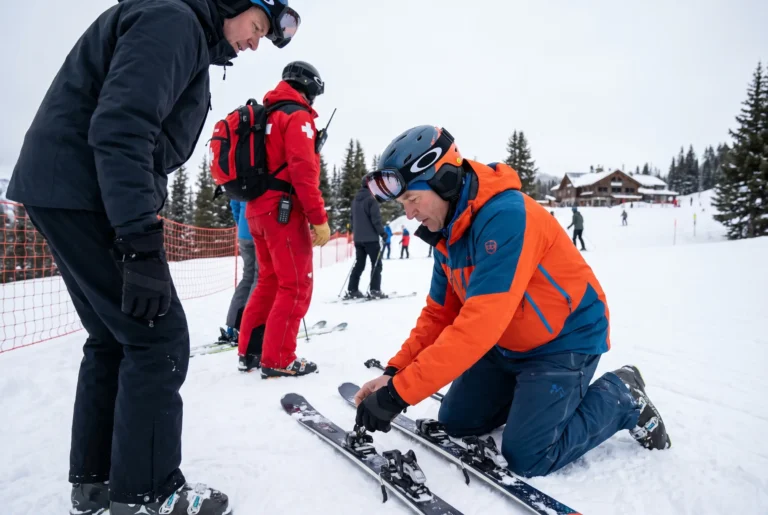
Rodzinny wyjazd na narty
Poza leczeniem i transportem trzeba sprawdzić, jak OWU klasyfikują sporty zimowe. Osobnej uwagi wymagają ratownictwo, OC, bagaż i sprzęt sportowy. Samo wskazanie w formularzu, że jest to wyjazd turystyczny, nie potwierdza ochrony podczas każdej aktywności. Przed wyjazdem na stok przeczytaj także, co obejmuje ubezpieczenie na narty.
Dalsza podróż
Przy wyjeździe poza Europę szczególnie ważne są strefa terytorialna, suma kosztów leczenia oraz zasady dotyczące transportu. Sprawdź, czy wybrany wariant odpowiada całej trasie, również podczas przesiadek. Jeżeli planujesz trekking, nurkowanie albo inną aktywność, odszukaj jej definicję w aktualnym OWU. Potoczne określenie „rekreacyjnie” może nie odpowiadać klasyfikacji stosowanej w umowie.
⚠️ Ważne
Nazwa aktywności używana potocznie nie przesądza o jej klasyfikacji w umowie. Sprawdź definicję sportu i zakres wybranego wariantu w aktualnym OWU.
Czytaj zakres, sumy i wyłączenia
Nie oceniaj polisy wyłącznie po jednej wysokiej kwocie. Suma kosztów leczenia może wyglądać dobrze, a jednocześnie transport, ratownictwo, bagaż lub OC mogą podlegać innym zasadom. Zwróć uwagę na limity cząstkowe, udział własny, terytorium ochrony i sytuacje wyłączone z odpowiedzialności.
W OWU podróż TUZ z 2026 roku wymieniono między innymi koszty leczenia za granicą, transport w nagłych przypadkach, assistance, NNW, OC, bagaż, opóźnienie bagażu, opóźnienie podróży i przerwanie podróży. Sama lista nie potwierdza jednak, że wszystkie te elementy są dostępne w każdym wariancie ani że mają jednakowe limity. Trzeba je sprawdzić w podsumowaniu wybranej oferty i w aktualnym OWU.
W tym samym dokumencie TUZ zapisano, że koszty leczenia muszą być konieczne ze względów medycznych i realizowane przez uprawnionego świadczeniodawcę. Wskazano również, że ochrona kosztów leczenia nie obejmuje zdarzeń innych niż nagłe, badań rutynowych ani opieki przekraczającej zakres niezbędny do przywrócenia stanu pozwalającego na powrót lub transport. To warunki tego konkretnego OWU, ale dobrze ilustrują, dlaczego przed zakupem trzeba przeczytać nie tylko tabelę sum.
Zakres może obejmować także usługi i koszty związane z transportem. W OWU podróż Wiener z 2024 roku wymieniono transport do placówki medycznej i między placówkami, leki oraz środki opatrunkowe, a także transport zwłok do Polski lub kraju stałego pobytu albo koszty pogrzebu lub kremacji. Dokument nie podaje w przytoczonym zakresie sum, dlatego nie należy na tej podstawie porównywać wysokości ochrony z inną ofertą.
🔎 Sprawdź osobno
Lista świadczeń w OWU nie potwierdza ich obecności w każdym wariancie. Przed zakupem zestaw zakres z podsumowaniem konkretnej oferty, limitami i wyłączeniami.
Bagaż, sprzęt sportowy i OC to różne elementy
Ubezpieczenie bagażu nie oznacza automatycznie ochrony sprzętu sportowego, a suma bagażu nie jest sumą OC. Każdy z tych elementów trzeba ocenić oddzielnie. Pomocne będzie omówienie, jak działa ubezpieczenie bagażu w podróży.
Przy bagażu zestaw jego wartość z sumą ubezpieczenia i sprawdź definicje przedmiotów objętych ochroną. Przy sprzęcie sportowym odszukaj osobne postanowienia dotyczące danej aktywności i sprzętu. Przy OC zweryfikuj zakres szkód wyrządzonych osobom trzecim. Nie przenoś warunków jednego elementu ochrony na drugi.
Porównuj oferty na tych samych założeniach
Rzetelne porównanie wymaga identycznych danych: tych samych osób, dat, krajów, celu podróży i aktywności. Dopiero wtedy różnica w składce ma znaczenie. Jeśli jeden wariant dotyczy zwykłego zwiedzania, a drugi obejmuje sport, porównujesz różne zakresy, nie tylko różne ceny.
Przy każdej ofercie przejdź przez tę samą krótką listę:
Nie zakładaj, że droższa oferta zawsze jest lepsza. Może mieć szerszy zakres, wyższe sumy albo dodatki, których nie potrzebujesz. Z drugiej strony najniższa składka nie jest oszczędnością, jeśli wariant pomija ryzyko istotne dla danego wyjazdu. Decyzję oprzyj na dokumentach konkretnej oferty, a nie na samym haśle marketingowym.
Pomaga prosty test: wyobraź sobie najbardziej kosztowne zdarzenie, które realnie może wystąpić podczas tego wyjazdu, a potem sprawdź każdy potrzebny element ochrony w dokumentach oferty. Dla rodziny jadącej na narty będą to inne kwestie niż dla osoby lecącej z bagażem podręcznym na krótki city break. Nie twórz jednak listy ryzyk w oderwaniu od OWU. Najpierw wskaż scenariusz, później odszukaj odpowiedni zapis, sumę i ograniczenia. Jeśli któregoś elementu nie ma w podsumowaniu albo jego opis jest niejasny, nie traktuj go jako objętego ochroną. Wróć do wyboru wariantu i sprawdź dokumenty ponownie.
Na końcu zestaw oferty w jednej kolejności: leczenie, transport i assistance, aktywności, OC, bagaż, pozostałe dodatki, wyłączenia, a dopiero potem cena. Taki układ ułatwia zauważenie, że podobnie nazwane warianty mogą odpowiadać na inne potrzeby.
Po zakupie zachowaj polisę i OWU w telefonie oraz w miejscu dostępnym bez internetu. Zapisz numer centrum alarmowego. Jeśli dojdzie do zdarzenia, najpierw zadbaj o bezpieczeństwo, a następnie postępuj według instrukcji podanych w dokumentach swojej umowy. Wymagania dotyczące zgłoszenia i dokumentów mogą różnić się między produktami.
FAQ
Czy najwyższa suma kosztów leczenia oznacza najlepszą polisę?
Nie. Jest ważna, ale trzeba ją oceniać razem z terytorium, transportem, assistance, limitami cząstkowymi, sportami, stanem zdrowia podróżnych i wyłączeniami. Wysoka suma jednego elementu nie poszerza automatycznie pozostałej ochrony.
Czy bagaż jest objęty każdą polisą turystyczną?
Nie należy tego zakładać. W niektórych produktach bagaż jest rozszerzeniem lub elementem wybranego wariantu. Sprawdź jego sumę, definicje rzeczy objętych ochroną oraz ograniczenia zapisane w aktualnym OWU.
Czy zwykła jazda na nartach wymaga rozszerzenia?
Odpowiedź zależy od definicji i zakresu konkretnej umowy. Odszukaj w OWU nazwę aktywności, sprawdź wybrany wariant oraz dane podane w formularzu. Nie opieraj decyzji wyłącznie na własnym rozumieniu słowa „rekreacyjna”.
Jak uwzględnić chorobę istniejącą przed wyjazdem?
Sprawdź definicję choroby przewlekłej lub istniejącej wcześniej, zakres ochrony i ewentualne rozszerzenie. Jeżeli formularz pyta o stan zdrowia, odpowiedz zgodnie z jego treścią. Nie zakładaj, że samo ubezpieczenie nagłego zachorowania rozstrzyga tę kwestię.
Czy ubezpieczenie od rezygnacji jest częścią każdej polisy podróżnej?
Nie. Zakres i przyczyny rezygnacji trzeba sprawdzić osobno. Więcej przykładów znajdziesz w poradniku o tym, kiedy działa ubezpieczenie od rezygnacji z podróży.
Kiedy porównywać cenę?
Po ustawieniu tych samych danych i sprawdzeniu zakresu. Porównanie składek ma sens tylko wtedy, gdy oferty dotyczą tych samych osób, terminu, kierunku i aktywności. Przed zakupem przeczytaj podsumowanie oraz aktualne OWU.
Kup polisę po sprawdzeniu szczegółów
Wprowadź dane wszystkich podróżnych, kierunek, termin i planowane aktywności. Następnie sprawdź zakres, sumy, limity oraz wyłączenia w podsumowaniu oferty i aktualnych OWU.