Ubezpieczenie bagażu w podróży to część polisy turystycznej, która może zapewnić odszkodowanie za utratę, kradzież, zniszczenie lub uszkodzenie rzeczy. Zakres nie obejmuje jednak każdego zaginięcia walizki ani wszystkich przedmiotów bez ograniczeń. Ochrona zależy od przyczyny zdarzenia, sposobu zabezpieczenia mienia, sumy ubezpieczenia oraz zapisów OWU. Osobne świadczenie może dotyczyć opóźnienia bagażu powierzonego przewoźnikowi. W tym artykule wyjaśniamy, co obejmuje ubezpieczenie bagażu, kiedy ubezpieczyciel może odmówić wypłaty i jak udokumentować szkodę. Podpowiadamy też, jak dopasować polisę do wartości elektroniki, sprzętu sportowego oraz pozostałych rzeczy zabieranych na wyjazd.
Czym jest ubezpieczenie bagażu?
Ubezpieczenie bagażu to ochrona rzeczy ruchomych zabranych w podróż albo kupionych podczas wyjazdu. Definicja bagażu zwykle obejmuje walizki, torby, plecaki, ubrania, obuwie i przedmioty osobistego użytku. Niektóre warianty uwzględniają również telefon, laptop, aparat, biżuterię lub zegarek. Sprzęt sportowy może natomiast wymagać odrębnego rozszerzenia. Dokładny katalog zawsze znajduje się w ogólnych warunkach ubezpieczenia, czyli OWU.
Polisa działa tylko podczas wskazanego okresu i na określonym terytorium. Może chronić bagaż pozostający pod bezpośrednią opieką podróżnego. Ochrona bywa też aktywna po powierzeniu rzeczy przewoźnikowi lub przechowalni za pokwitowaniem. Często obejmuje mienie zamknięte w pokoju hotelowym, skrytce albo bagażniku samochodu. Sposób zabezpieczenia musi jednak odpowiadać warunkom polisy.
Odszkodowanie nie może przekroczyć sumy ubezpieczenia. Jest to górny limit odpowiedzialności ubezpieczyciela. Wewnątrz tego limitu mogą obowiązywać niższe limity dla elektroniki, biżuterii albo pojedynczego przedmiotu. Dlatego warto porównać wartość rzeczy z parametrami, jakie oferuje wybrana polisa turystyczna online.
Co obejmuje ochrona bagażu?
Typowe ubezpieczenie bagażu w podróży obejmuje szkody powstałe wskutek zdarzeń wymienionych w OWU. Mogą to być rabunek, kradzież z włamaniem, wypadek komunikacyjny, pożar lub inne zdarzenie losowe. Ochrona może zadziałać także podczas akcji ratowniczej. Niektóre umowy uwzględniają utratę rzeczy po wypadku lub nagłym zachorowaniu. Warunkiem bywa brak możliwości zabezpieczenia bagażu przez ubezpieczonego.
Jakie szkody mogą być objęte?
Świadczenie za opóźnienie zwykle refunduje niezbędne zakupy, takie jak podstawowa odzież i kosmetyki. Trzeba zachować rachunki, kartę pokładową, kwit bagażowy oraz potwierdzenie opóźnienia. Minimalny czas oczekiwania i limit zwrotu zależą od produktu. Ochrona może dotyczyć wyłącznie podróży do miejsca docelowego. Część polis wyłącza opóźnienie podczas powrotu do Polski lub kraju zamieszkania.
Utrata przez przewoźnika wymaga innego postępowania niż zwykłe pozostawienie walizki. Szczegółową procedurę opisuje poradnik zgubiony bagaż na lotnisku.
💡 Ważne rozróżnienie
Pozostawienie torby bez nadzoru nie musi być zdarzeniem objętym polisą. Kradzież z włamaniem i rabunek mają określone znaczenie. Sprawdź ich definicje w OWU przed zakupem ochrony.
Kiedy polisa nie zadziała?
Najczęstszym problemem jest brak właściwego zabezpieczenia rzeczy. Ubezpieczyciel może nie odpowiadać za bagaż pozostawiony bez opieki w miejscu publicznym. Podobnie może być z rzeczami widocznymi w niezabezpieczonym samochodzie. Ochrona kradzieżowa często wymaga śladów włamania albo potwierdzenia rabunku. Sama informacja, że przedmiot zniknął, może okazać się niewystarczająca.
Typowe wyłączenia i ograniczenia
Elektronika i rzeczy wartościowe często podlegają podlimitom. Przykładowo limit dla sprzętu elektronicznego może stanowić część sumy bagażowej. Odszkodowanie może też uwzględniać wiek, zużycie oraz rynkową wartość przedmiotu przed szkodą. Sama cena nowego telefonu nie przesądza więc o wysokości wypłaty.
Narty, rower lub deska surfingowa nie zawsze mieszczą się w podstawowej definicji bagażu. Osoby aktywne powinny sprawdzić ubezpieczenie na narty i sporty. Ważne są również zasady przechowywania sprzętu oraz limity dla akcesoriów.
Jak zgłosić szkodę bagażową?
Najpierw ogranicz rozmiar szkody i zabezpiecz pozostałe rzeczy. Kradzież bagażu lub rabunek zgłoś miejscowej policji. Poproś o pisemne potwierdzenie, opis okoliczności i listę utraconych przedmiotów. Jeśli zdarzenie nastąpiło w hotelu, zawiadom recepcję lub zarządcę obiektu. Uzyskaj dokument z danymi osoby przyjmującej zgłoszenie.
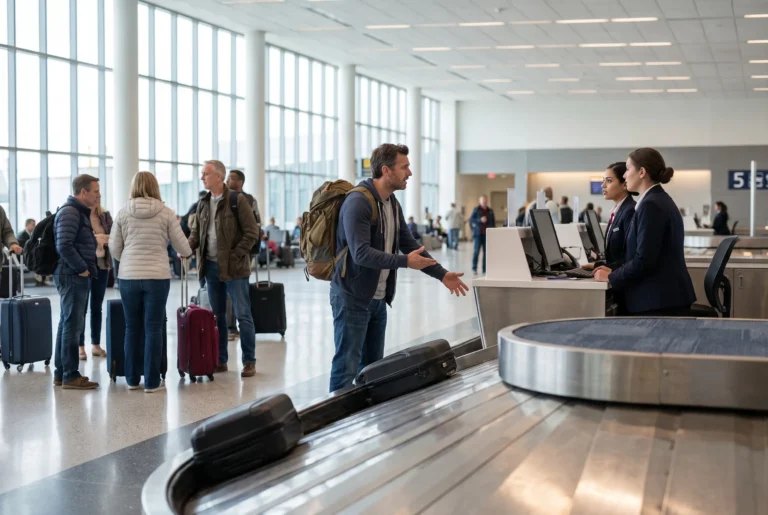
Gdy za bagaż odpowiadał przewoźnik, zgłoś brak albo uszkodzenie bezpośrednio na lotnisku. W przypadku podróży lotniczej służy do tego zwykle raport PIR. Zachowaj też etykietę bagażową, kartę pokładową i korespondencję z linią lotniczą. Roszczenie wobec przewoźnika i zgłoszenie do ubezpieczyciela mogą działać równolegle. Nie można jednak otrzymać podwójnego odszkodowania za tę samą szkodę.
Jakie dokumenty przygotować?
Zgłoś szkodę w terminie określonym w OWU. Nie wyrzucaj uszkodzonej walizki przed decyzją ubezpieczyciela. Może poprosić o zdjęcia, oględziny albo kosztorys naprawy. Przy utracie dokumentów przyda się również poradnik opisujący kradzież dokumentów za granicą.
💡 Dobra praktyka
Przed wyjazdem sfotografuj zawartość walizki i zachowaj dowody zakupu wartościowych rzeczy. Kopie dokumentów przechowuj w bezpiecznej chmurze. Ułatwi to sporządzenie listy przedmiotów po szkodzie.
Najczęściej zadawane pytania
Czy polisa obejmuje każdy zgubiony bagaż?
Nie. Zgubiony bagaż jest objęty ochroną tylko wtedy, gdy spełnia warunki wskazane w OWU. Polisa może obejmować zaginięcie rzeczy powierzonych przewoźnikowi, ale wyłączać pozostawienie torby bez opieki.
Czy ubezpieczenie obejmuje kradzież bagażu?
Może obejmować rabunek oraz kradzież z włamaniem, jeśli zdarzenie zostało prawidłowo udokumentowane. Zwykła kradzież bez śladów włamania nie zawsze podlega ochronie. Zakres zależy od konkretnej umowy.
Czy telefon i laptop są ubezpieczone?
Niektóre polisy obejmują elektronikę, lecz często stosują osobny limit odpowiedzialności. Mogą też wymagać przechowywania urządzeń pod bezpośrednim nadzorem. Szczegóły określają definicje i wyłączenia w OWU.
Ile kosztuje ubezpieczenie bagażu?
Składka zależy między innymi od długości podróży, kierunku, liczby osób, sumy bagażowej i pozostałego zakresu ochrony. Ubezpieczenie bagażu jest zwykle elementem szerszej polisy. Cenę należy oceniać razem z kosztami leczenia, assistance i OC.
Co kupić przy opóźnieniu walizki?
Kupuj tylko rzeczy niezbędne podczas oczekiwania, na przykład podstawową odzież i środki higieniczne. Zachowaj wszystkie rachunki. Polisa określa minimalny czas opóźnienia, limit refundacji oraz wyłączone zakupy.
Czy przewoźnik też odpowiada za bagaż?
Tak, przewoźnik może odpowiadać za bagaż przyjęty do przewozu zgodnie z właściwymi przepisami. Szkodę trzeba zgłosić przewoźnikowi w odpowiednim terminie. Instrukcję zawiera poradnik o tym, co zrobić, gdy wystąpi zagubienie bagażu lotniczego.
Jak wybrać sumę ubezpieczenia?
Oszacuj łączną wartość walizki i jej zawartości. Następnie sprawdź limity dla elektroniki, rzeczy wartościowych i pojedynczego przedmiotu. Suma powinna odpowiadać realnej wartości mienia, ale nie znosi wyłączeń odpowiedzialności.
Podsumowanie
Ubezpieczenie bagażu w podróży może pomóc po kradzieży, zniszczeniu, uszkodzeniu, utracie lub opóźnieniu rzeczy. Nie działa jednak jak gwarancja wypłaty za każde zaginięcie. Przed wyborem sprawdź definicję bagażu, zdarzenia objęte ochroną, sumę ubezpieczenia, podlimity i wymagane zabezpieczenia. Dopasuj zakres do wartości elektroniki oraz sprzętu sportowego. Po zdarzeniu działaj szybko, zgromadź dokumenty i przestrzegaj terminów z OWU. Przed wyjazdem porównaj warianty polisy turystycznej i wybierz ochronę odpowiadającą zawartości Twojego bagażu.